 Wenn Ihre Klage vor dem Finanzgericht abgelehnt wird, ist das noch kein Grund, in der Sache nachzugeben. Allerdings verspricht der Gang zum Bundesfinanzhof nur dann Erfolg, wenn der Rechtsstreit grundsätzlich neue Fragestellungen beinhaltet. Das Steuerrecht ist kompliziert und der Gang vor den BFH wird nur von erfahrenen Fachanwälten für Steuerrecht beherrscht. Soeben …
Kategorie: Volkelt-Briefe
 Anfrage eines Geschäftsführer-Kollegen: „Kann ich mir zur Finanzierung privater Ausgaben einen Vorschuss auf die für das Geschäftsjahr zu erwartende Gewinntantieme auszahlen?“. Bis vor einigen Jahren war das unproblematisch. Sie mussten selbst als Gesellschafter-Geschäftsführer keine Steuern auf Zinsen für den Tantieme-Vorschuss zahlen. Nach aktueller Rechtslage gilt: Nicht berechnete Zinsen für Vorschusszahlungen auf die Tantieme werden als verdeckte Gewinnausschüttung besteuert (BFH, Urteil vom 22.10.2003, I R 36/03). Aber es gibt eine einfache Möglichkeit, wie Sie diese Steuer-Mehrbelastung verhindern. Vereinbaren Sie schriftlich in Ihrem Geschäftsführer-Anstellungsvertrag, dass Sie einen Anspruch auf Vorschusszahlungen haben. Und zwar für den Zeitraum nach Abschluss des Geschäftsjahres bis zur Feststellung des Jahresabschlusses. Ergänzen Sie Ihre Tantieme-Vereinbarung entsprechend. Verwenden Sie die unten stehende Muster-Formulierung.
Muster-Formulierung für den Anstellungsvertrag des Gesellschafter-Geschäftsführers: „Der Geschäftsführer kann einen Anspruch auf einen Vorschuss auf seine Gewinn-Tantieme mit Abschluss des Geschäftsjahres zum 31.12. geltend machen, sofern laut Betriebswirtschaftlicher Auswertung (BWA) ein Gewinn für das abgelaufene Geschäftsjahr zu erwarten ist. Der Vorschuss auf die Tantieme beträgt danach maximal 50% (alternativ: 80 %) der vorläufig ausgewiesenen Berechnungsgrundlage der Tantieme. Vorschusszinsen werden nicht erhoben“.
Ob Branchenwissen, Preisvergleiche oder die private Urlaubsplanung: Die Internet-Recherche mit Google, Bing oder einer anderen Suchmaschine gehört für die meisten Kollegen zum Alltag. Nur wenige nutzen aber die Möglichkeiten, die die Google-Alerts („Alarm“)-Funktion bietet. Vorteil: Wird Ihre Firma z. B. in einem Presseartikel genannt, werden Sie automatisch per E‑Mail darüber informiert. Das gilt für alle Suchbegriffe, die Sie interessieren (Konkurrenten, Personen usw.). Anmeldung unter: https://www.google.com/alerts.
Empfohlene Grundeinstellung: Suchanfrage zu Name der Firma, Name des Geschäftsführers, Produktnamen. Erlebnistyp: News. Häufigkeit: Wöchentlich. Am besten verwenden Sie nicht Ihre persönliche oder Ihre Firmen E‑Mail, sondern richten sich eine zusätzliche E‑Mail bei einem der bekannten E‑Mail-Anbieter ein (wed.de, google-Mail, gmx).
 Gehört zum Vermögen einer Personengesellschaft (GmbH & Co. KG) ein Grundstück und ändert sich innerhalb von 5 Jahren der Gesellschafterbestand unmittelbar oder mittelbar so, dass mindestens 95% der Anteile am Gesellschaftsvermögen auf neue Gesellschafter übergehen, gilt das als grunderwerbsteuerpflichtige Übereignung des Grundstücks (FG Düsseldorf, Urteil vom 23.9.2017, 7 K 439/10 GE).
Im Urteilsfall sollte die GmbH & Co. KG lediglich umstrukturiert werden. Dazu wurde eine neue GmbH begründet und Anteile der Komplementär-GmbH übertragen. Das Finanzamt rechnete alle Übertragungsfälle zusammen und kam zu dem Ergebnis, dass mehr als 95 % der Anteile übertragen wurden. Das FG hat Revision zugelassen. Wir halten Sie auf dem Laufenden.
Das OLG Frankfurt hat einem Unternehmen wegen fehlerhafter bzw. unzulässiger Angaben im Impressum der Firmen-Homepage eine Geldstrafe von bis zu 250.000 EUR angedroht. Der Fehler: Falsche Angaben zum Registergericht (hier: Registergericht: 0000) und zur Handelsregister-Nummer (hier HR: 0000) werden als Verstoß gegen die Impressumspflicht gemäß § 5 Telemediengesetz gewertet (OLG Frankfurt, Urteil vom 14.3.2017, 6 U 44/16).
Sie müssen leider nach wie vor davon ausgehen, dass nach wie vor (systematische) Abmahner unterwegs sind, die gezielt nach Verstößen suchen. Prüfen Sie insbesondere nach einer Änderung der Firma (z. B. nach dem Zukauf eines Unternehmens) oder bei einer statuarischen Sitzverlegung, ob die Angaben im Impressum der Firmen Homepage noch korrekt sind.
Der Bundesgerichtshof (BGH) hat jetzt den jahrelangen Rechtsstreit zwischen der Verbraucherzentrale Nordrhein Westfalen und der Badenia Bausparkasse beendet – und zwar zugunsten der Verbraucherzentrale. Danach darf die Bausparkasse keine Kontoführungsgebühr für die Einrichtung des Bausparkontos berechnen. Eine entsprechende Klausel in den Allgemeinen Geschäftsbedingungen (AGB) ist unwirksam (BGH, Urteil vom 9.5.2017, XI ZR 308/15).
Übliche Praxis der meisten Bausparer ist es bisher, in den AGB eine entsprechende Klausel zu verwenden. Das ist aber laut BGH nicht zulässig. Prüfen Sie ihr Bausparkonto bezüglich abgebuchter Kontogebühren. Betroffene Bausparer können jetzt mit einfachem Schreiben an ihre Bausparkasse unter Hinweis auf das oben genannte Urteil eine Rückzahlung der Kontogebühren einfordern. Reagiert die Bausparkasse nicht, melden Sie das der Verbraucherzentrale.
Kategorien
Vorschau: Volkelt-Brief 20/2017
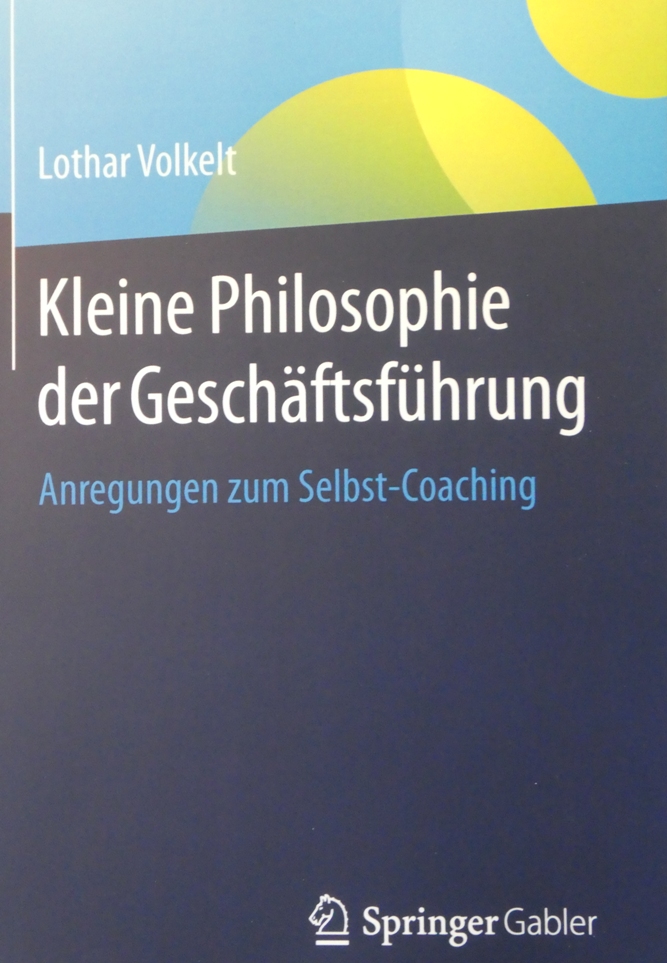
Leser, die nach der Lektüre dieses Buches besser und erfolgreicher sein wollen, muss ich enttäuschen. Jedenfalls dann, wenn Sie Ihren Erfolg in Zahlen messen und auf dem Konto im Haben verbuchen wollen. Darum geht es hier nicht.
Hier geht es um den Menschen „Geschäftsführer“. Welche Folgen hat es für SIE, sich auf diese – ich nenne es einmal so – „Rolle“ einzulassen. Täglich konfrontiert mit Anliegen und Wünschen. Mit Erwartungen und Ansprüchen. Mit Rechten und Pflichten. Mit Widerständen und Verweigerungen. Mit Ängsten, Skepsis und Einsamkeit. Auch mit Borniertheit und Unverbesserlichen. Trotzdem müssen Sie nach vorne denken und planen. Neues inszenieren und die Zukunft vorwegnehmen. Sie kennen das. Das kostet Energie. Viel Energie. Tag für Tag. Woher nehmen?
Da hilft eine starke Persönlichkeit. Eine Persönlichkeit, die sich intensiv mit der Rolle, den Rollenanforderungen, den Rollenerwartungen und mit den eigenen Lebensumständen und ‑wünschen, den eigenen Fähigkeiten und Grenzen auseinandersetzt. Wenn SIE so wollen, eine Persönlichkeit, die ein bewusstes ICH lebt. Dafür gibt es kein einfaches Rezept und keine Garantie.
Auf dem Weg dorthin möchte ich SIE begleiten. Ich möchte Ihnen die Gelegenheit geben, beim Lesen des Buches die eigene Wirklichkeit neu zu erleben und mit etwas Abstand zu betrachten. Vielleicht – um ein gerne zitiertes Bild zu verwenden – den Spiegel vorhalten. Ihnen Begriffe, Kategorien und Werkzeuge mitgeben, die Ihnen helfen, das Bild im Spiegel besser lesen zu können und eine stabile Ordnung in ein System mit vielen Unbekannten zu bringen.
Viele der hier geschilderten Verläufe und Begebenheiten werden Ihnen bekannt vorkommen. Die Verwechselbarkeit mit lebenden Personen – Angestellten, Kunden, Lieferanten, Verkäufern und Beratern usw. – und erlebten Situationen – Kundengesprächen, Steuerprüfungen, Kreditverhandlungen usw. – ist gewollt. Erleben und bewerten Sie diese und damit Ihre eigene und Ihre berufliche Biographie im Besonderen mit anderen Augen. Aus einem anderen Blickwinkel. Aus der Perspektive, die eine Persönlichkeit ausmacht. Und das Beste: Das kann (fast) jeder. Einzige Voraussetzung: Sie nehmen sich auch einmal Zeit für Ihr ICH.
Verlag: Springer/Gabler
Autor: Dipl. Vw. Lothar Volkelt
Taschenbuch
Bestellen: Hier anklicken
Das Thema Frauenquote beschäftigt nicht nur börsennotierte und mitbestimmungspflichtige, große Unternehmen. Immer häufiger wird in der (arbeits-) rechtlichen Expertenrunden diskutiert, ob und inwieweit Quotenvorgaben auch in größeren, aber nicht mitbestimmten GmbHs umgesetzt werden muss. Und zwar nicht nur auf der Leitungsebene, sondern auch in den oberen Führungsebenen (vgl. dazu zuletzt 3/2016). Fakt ist, dass es auch im GmbH-Gesetz dazu eine Vorschrift gibt:
§ 36 GmbH-Gesetz: Zielgrößen und Fristen zur gleichberechtigten Teilhabe von Männern und Frauen
„Die Geschäftsführer einer Gesellschaft, die der Mitbestimmung unterliegt, legen für den Frauenanteil in den beiden Führungsebenen unterhalb der Geschäftsführer Zielgrößen fest. Liegt der Frauenanteil bei Festlegung der Zielgrößen unter 30 Prozent, so dürfen die Zielgrößen den jeweils erreichten Anteil nicht mehr unterschreiten. Gleichzeitig sind Fristen zur Erreichung der Zielgrößen festzulegen. Die Fristen dürfen jeweils nicht länger als fünf Jahre sein.“
Fakt ist auch, …
 Unterdessen vergeht fast keine Woche, ohne dass wir zum Thema Pflichtversicherung des GmbH-Geschäftsführers berichten müssen. Aktueller Anlass: Ein neues Urteil des Landessozialgerichts (LSG) Baden-Württemberg (Urteil vom 23.11.2017, L 5 R 50/16). Danach ist der Fremd-Geschäftsführer nicht pflichtversichert, wenn er selbst zwar keine Beteiligung an dem Unternehmen, für das er tätig ist, hat. Aber: Wenn er Gesellschafter an einem beteiligten Unternehmen ist und so Beschlüsse gegen seinen Willen verhindern kann, ist er weisungsfrei tätig und kein Pflichtmitglied in der gesetzlichen Sozialversicherung. Das klingt kompliziert, ermöglicht aber Gestaltungen.
Beispiel:
|
|||||||
|
|||||||
|
|||||||